مقاول ذاتي أم شركة؟ كيف تختار
مقاول ذاتي أم شركة؟ كيف تختار الوضع القانوني الأنسب في الجزائر
أنت على وشك إطلاق نشاطك. وهنا يعود سؤال واحد بإلحاح: هل تبقى مقاولًا ذاتيًا أم تُنشئ شركة؟ هذا الاختيار يحدّد جبايتك، ومسؤوليتك، وقدرتك على النمو. إليك إذن مقارنة واضحة، مدعومة بالنصوص الرسمية.
وضع المقاول الذاتي: صُمِّم من أجل البساطة
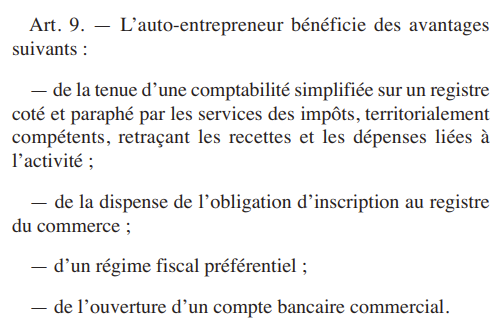
لنبدأ بالإطار القانوني. القانون رقم 22-23 المؤرخ في 18 ديسمبر 2022 هو الذي أنشأ هذا الوضع. وهو موجَّه إلى شخص طبيعي واحد، بدون شركاء. ويتم التسجيل عبر الإنترنت على منصّة anae.dz. ولا يُشترط أي سجل تجاري.
أما على الصعيد الجبائي، فالقاعدة تبقى خفيفة. يدفع المقاول الذاتي ضريبة جزافية وحيدة (IFU) بنسبة 0.5% من رقم الأعمال. وهذا المعدّل مُبرِئ للذمة؛ أي أنه يحلّ محل الضريبة على الدخل الإجمالي (IRG)، والضريبة على أرباح الشركات (IBS)، والرسم على القيمة المضافة (TVA). كما يُطبَّق حدّ أدنى قدره 10.000 دج سنويًا. في المقابل، لا تُخصم أي أعباء: فالضريبة تُحتسب على رقم الأعمال الخام.
غير أنّ سقفًا يؤطّر هذا الوضع. إذ يجب ألّا يتجاوز رقم الأعمال 5.000.000 دج في السنة. وإذا تجاوزت هذا الحد ثلاث سنوات متتالية، وجب عليك حينها التسجيل في السجل التجاري. وأخيرًا، يبقى الانتساب إلى CASNOS إلزاميًا لضمان التغطية الاجتماعية.
الشركة: مفصَّلة على مقاس النمو
ننتقل الآن إلى الخيار الثاني. تُنشئ ش.ذ.م.م (SARL) أو المؤسسة ذات الشخص الوحيد (EURL) شخصًا معنويًا مستقلًا. وبالتالي، تبقى ذمتك المالية الشخصية محمية. وهذه هي الميزة الكبرى مقارنةً بالمقاول الذاتي.
كما تتغيّر طبيعة الجباية. فالشركة تخضع للنظام الحقيقي. وهي تدفع إذن IBS على الربح، لا على رقم الأعمال أبدًا. وتتبع معدلات IBS طبيعة النشاط: 19% لإنتاج السلع، 23% للبناء والأشغال العمومية والسياحة، 26% للخدمات والتجارة. وفي المقابل، تخصم أعباءك الحقيقية.
وتفتح الشركة من جهة أخرى أبوابًا إضافية. يمكنك أن تشترك مع آخرين. ويمكنك أن توظّف. كما أنك تفوتر الرسم على القيمة المضافة، ثم تستردّه. لكن لهذه المزايا ثمنًا. فالشركة تفرض محاسبة كاملة، وميزانية سنوية، وغالبًا الاستعانة بـمحاسب معتمد.
المواجهة الحقيقية: الجباية والمسؤولية
لنقارن الآن الجوهر. على مستوى الضريبة الصافية، يفوز المقاول الذاتي في أغلب الحالات؛ إذ أنّ 0.5% من رقم الأعمال أخفّ بكثير من IBS. غير أنّ المعادلة تنقلب عندما ترتفع أعباؤك. فبمجرّد أن تتجاوز مصاريفك نصف رقم الأعمال، يصبح الخصم ذا قيمة كبيرة. وفي هذه الحالة، تكون الشركة أقل تكلفة في الغالب.
والمسؤولية لا تقلّ أهمية. فالمقاول الذاتي يُلزم ذمته المالية الشخصية. وعلى العكس، تحصر ش.ذ.م.م المخاطر في رأس المال. وهكذا، فإنّ أي مشروع محفوف بالمخاطر أو كثيف رأس المال يميل بوضوح نحو الشركة.
جدول مقارنة
| المعيار | المقاول الذاتي | الشركة (SARL/EURL) |
|---|---|---|
| الشكل القانوني | شخص طبيعي | شخص معنوي |
| الضريبة | IFU 0.5% من رقم الأعمال | IBS 19–26% من الربح |
| الأعباء القابلة للخصم | لا | نعم |
| سقف رقم الأعمال | 5.000.000 دج | لا يوجد |
| المسؤولية | شخصية | محدودة برأس المال |
| الشركاء / الأجراء | لا | نعم |
| المحاسبة | سجل مبسّط | كاملة + ميزانية |
| الرسم على القيمة المضافة | معفى | مطبَّق (قابل للاسترجاع) |
لا تخلط: المقاول الذاتي، نظام IFU العام، والشركة
هذا التمييز يجنّبك أخطاءً باهظة. فمن جهة، يدفع المقاول الذاتي 0.5% عبر ANAE. ومن جهة أخرى، يستهدف نظام IFU العام أشخاصًا طبيعيين آخرين؛ وهو يطبّق 5% على السلع و12% على الخدمات، ضمن سقف 8.000.000 دج. أما الشركة، فتخضع للنظام الحقيقي ولـ IBS. ثلاثة أنظمة، وثلاثة جداول: فاحذر من الخلط بينها.
كيف تحسم اختيارك في 2026
اطرح على نفسك ثلاثة أسئلة بسيطة. أولًا: ما هو رقم الأعمال الذي تستهدفه؟ ثانيًا: هل أعباؤك ثقيلة؟ ثالثًا: هل تحتاج إلى شركاء أو إلى توظيف؟
إذا كنت تعمل بمفردك، بأعباء قليلة، وتحت سقف 5.000.000 دج، فوضع المقاول الذاتي يكفيك. أما إذا كنت تستهدف النمو، أو تحتاج إلى شركاء، أو تريد حماية ذمتك المالية، فـالشركة هي الخيار الذي يفرض نفسه.
هل لديك شك بخصوص حالتك تحديدًا؟ خبراء ComptaLegal يحلّلون أرقامك ويوجّهونك نحو الوضع الأكثر ربحية، قبل أن يكلّفك اختيار خاطئ الكثير.